
O Brasil possui a segunda maior reserva de terras raras do mundo, mas ainda ocupa uma posição modesta na produção global e depende do exterior para transformar esses minerais em produtos de alto valor agregado. Enquanto o país busca desenvolver sua própria indústria, Estados Unidos e China disputam o controle de uma cadeia produtiva estratégica para a tecnologia, a transição energética e a defesa.
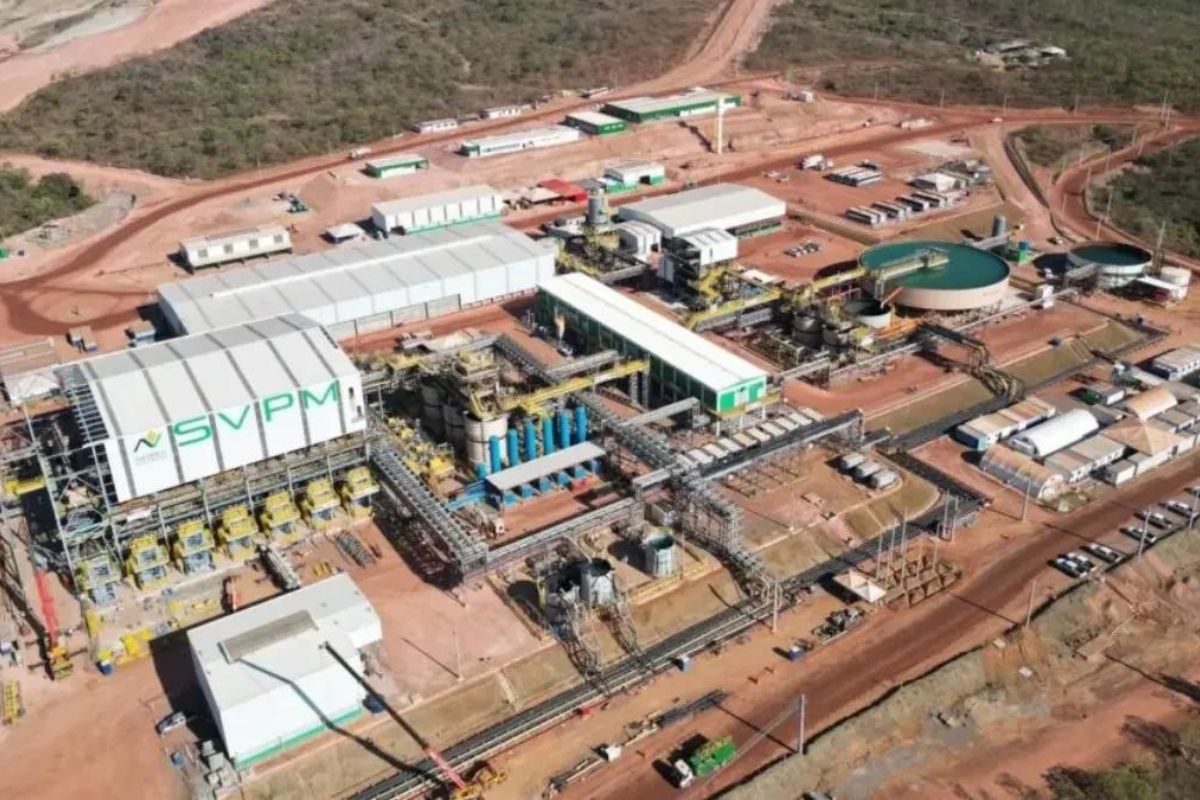
Em Minaçu, no norte de Goiás, uma atividade mineral começa a transformar a economia de uma cidade historicamente ligada à exploração de amianto. Desde janeiro de 2024, a Mineração Serra Verde opera na região extraindo e processando terras raras, um grupo de 17 elementos químicos utilizados na fabricação de ímãs de alta potência. Esses componentes são fundamentais para veículos elétricos, turbinas eólicas, smartphones e equipamentos militares.
A operação colocou o Brasil em uma posição de destaque. A Serra Verde é apontada como a primeira mineradora fora da Ásia a produzir comercialmente os quatro elementos magnéticos essenciais: neodímio, praseodímio, disprósio e térbio.
O avanço, porém, evidencia uma contradição que acompanha a economia brasileira há décadas. Embora concentre algumas das maiores reservas mundiais desses minerais, o país ainda participa pouco de uma cadeia produtiva dominada pela China, que reúne grande parte da capacidade global de separação, refino e fabricação de produtos acabados.
Publicidade
O paradoxo da abundância
As estimativas sobre as reservas brasileiras de terras raras variam conforme a metodologia utilizada, situando-se entre 11,4 milhões e 21 milhões de toneladas de óxidos. Apesar dessa riqueza mineral, a participação do Brasil na produção mundial permanece inferior a 1%, segundo os números apresentados no levantamento que fundamenta este artigo.
Parte das reservas brasileiras está associada a argilas iônicas, depósitos que podem permitir um processamento mais simples e econômico do que o exigido por determinados tipos de rochas explorados em países como Austrália e Estados Unidos. Essas formações também podem conter elementos de grande valor estratégico, como disprósio e térbio, utilizados na fabricação de ímãs permanentes.
O desafio está em transformar essa vantagem geológica em capacidade industrial. O Brasil ainda exporta produtos minerais intermediários e importa materiais processados, perdendo oportunidades de gerar empregos qualificados, desenvolver tecnologia e ampliar o valor de suas exportações.
Em 2025, as exportações brasileiras de terras raras somaram US$ 13,3 milhões, aproximadamente três vezes o valor registrado em 2024. O crescimento, entretanto, ainda é modesto diante da dimensão do mercado internacional. Além disso, 89,8% dessas vendas tiveram a China como destino, justamente o país que domina etapas decisivas da cadeia produtiva.
A dependência revela que possuir o minério não significa controlar o negócio. O maior valor econômico está nas etapas que transformam os elementos extraídos em insumos industriais e produtos acabados.
“Nosso interesse é conseguir produzir o ímã permanente. Em vez de vender a laranja para depois comprar o suco, queremos vender o suco pronto”, resume André Luiz Nunis da Silva, pesquisador do Laboratório de Processos Metalúrgicos do Instituto de Pesquisas Tecnológicas (IPT), em entrevista à revista ComCiência.
A comparação sintetiza o dilema brasileiro: o país dispõe dos recursos naturais, mas ainda precisa construir a infraestrutura tecnológica e industrial necessária para aproveitar plenamente essa riqueza.
O gargalo tecnológico que favorece a China
A principal dificuldade da cadeia de terras raras não está apenas na extração, mas na separação dos elementos químicos e no refino necessário para obter óxidos de alta pureza. São processos que exigem conhecimento especializado, investimentos elevados, consumo de reagentes e rigoroso controle ambiental.
É justamente nessas etapas que a China consolidou sua vantagem competitiva. Segundo a Agência Internacional de Energia, o país concentra cerca de 91% do refino mundial de terras raras magnéticas e 94% da produção de ímãs permanentes sinterizados.
Essa liderança foi construída ao longo de décadas, com investimentos industriais, desenvolvimento tecnológico e políticas voltadas à consolidação de uma cadeia produtiva integrada. A escala de produção e a competitividade dos fabricantes chineses também dificultaram a entrada de concorrentes em diferentes mercados.
O professor Fernando José Gomes Landgraf, da Escola Politécnica da Universidade de São Paulo (USP), aponta que a dificuldade brasileira também envolve fatores comerciais. A predominância chinesa e a pressão exercida pelos preços internacionais contribuíram para desestimular iniciativas concorrentes.
O Brasil já teve experiência industrial nesse campo. A antiga empresa Orquima, localizada na Avenida Santo Amaro, em São Paulo, realizou a separação de terras raras em escala industrial. Essa capacidade, porém, não foi mantida ao longo das décadas seguintes.
Recuperar esse conhecimento e transformá-lo em uma indústria competitiva é um dos principais desafios para o país. Sem avançar no refino e na fabricação de produtos finais, o Brasil corre o risco de permanecer na parte menos rentável de uma cadeia essencial para as tecnologias do século XXI.
A ofensiva americana sobre as reservas brasileiras
A disputa por terras raras ganhou uma dimensão geopolítica ainda maior com os esforços dos Estados Unidos para reduzir sua dependência da China. Nesse cenário, as reservas brasileiras passaram a ocupar um lugar importante nas estratégias de Washington para garantir o fornecimento de minerais críticos destinados à indústria, à transição energética e à defesa.
Em abril de 2026, a americana USA Rare Earth (USAR) anunciou a compra da Serra Verde por US$ 2,8 bilhões. A operação foi acompanhada por um pacote de financiamento público dos Estados Unidos, incluindo US$ 565 milhões da Corporação Financeira de Desenvolvimento Internacional dos Estados Unidos (DFC) e um contrato de 15 anos para a compra de toda a produção, com preços mínimos para neodímio, praseodímio, disprósio e térbio.
O Departamento de Defesa americano também reforçou o apoio financeiro com mais US$ 750 milhões, elevando o pacote total de financiamento e apoio anunciado para aproximadamente US$ 1,5 bilhão.
As condições do financiamento ajudam a compreender o interesse estratégico de Washington. Segundo declarações atribuídas a Conor Coleman, chefe de investimentos da DFC, o acordo estabeleceu mecanismos para garantir que os materiais fossem destinados aos Estados Unidos e a países alinhados com os interesses americanos.
Na prática, o investimento não representa apenas uma oportunidade comercial. Ele também assegura aos Estados Unidos acesso de longo prazo a minerais considerados fundamentais para sua indústria tecnológica e militar, em um momento de crescente competição com Pequim.
Com a aquisição, a USAR passou a projetar uma participação superior a 50% na oferta global de terras raras pesadas produzidas fora da China até 2027. A empresa também prevê alcançar uma produção anual de aproximadamente 6.400 toneladas de óxidos de terras raras até o fim daquele ano.
O movimento demonstra que as reservas brasileiras estão inseridas em uma disputa muito maior do que a exploração mineral. O controle dos recursos e das etapas industriais associadas a eles tornou-se parte da estratégia das grandes potências para preservar sua capacidade produtiva e reduzir vulnerabilidades externas.
Pressão diplomática e resistência brasileira
A ofensiva americana também alcançou o campo diplomático. Em janeiro de 2026, durante as negociações relacionadas ao tarifaço, o Escritório do Representante Comercial dos Estados Unidos (USTR) solicitou formalmente ao governo brasileiro que limitasse o acesso de atores considerados não orientados pelo mercado às reservas nacionais de minerais críticos e terras raras.
Integrantes do governo Lula interpretaram a iniciativa como uma tentativa de restringir a participação chinesa no setor brasileiro. O pedido foi apresentado por escrito e rejeitado pelos negociadores do país.
Segundo o presidente Luiz Inácio Lula da Silva, que comentou as exigências em setembro de 2026, os Estados Unidos não apresentaram, naquela ocasião, uma contrapartida para desenvolver o processamento de minerais críticos em território brasileiro. O governo considerou a proposta inaceitável.
A reação expõe uma questão central para a política econômica brasileira: como atrair investimentos estrangeiros sem abrir mão da capacidade de decidir o destino dos próprios recursos naturais?
O Brasil precisa de capital, tecnologia e infraestrutura para desenvolver a indústria de terras raras. Entretanto, não tem interesse em substituir uma dependência por outra, limitando-se a fornecer matéria-prima para que outros países concentrem as etapas mais lucrativas da produção.
O ministro de Minas e Energia, Alexandre Silveira, afirmou ter ouvido da própria equipe do presidente Donald Trump que os Estados Unidos perderam para a China a corrida dos minerais críticos. Nesse contexto, o Brasil ganha importância como fornecedor alternativo, especialmente porque suas condições geológicas podem favorecer determinados projetos de exploração e processamento.
Essa posição oferece ao país uma oportunidade de negociação. Em vez de aceitar acordos que garantam apenas o fornecimento de recursos minerais, o governo pode buscar investimentos associados à transferência de tecnologia, à formação de profissionais, à instalação de fábricas e à criação de empregos industriais.
A questão, portanto, não é simplesmente escolher entre Estados Unidos e China. É definir quais condições devem orientar a participação estrangeira em um setor estratégico para o desenvolvimento nacional.
A dependência que permanece
Apesar do interesse americano, a aquisição da Serra Verde não elimina o principal obstáculo tecnológico da cadeia. A empresa produz um carbonato misto de terras raras, material intermediário que ainda precisa passar por etapas adicionais de separação e refino para se transformar em óxidos individuais de alta pureza.
Esses processos continuam concentrados majoritariamente na China, o que demonstra a dificuldade de construir uma cadeia produtiva independente apenas com a aquisição de minas e o financiamento de novas operações.
A própria USAR enfrenta desafios para ampliar a produção e melhorar a recuperação das terras raras pesadas. Durante a fase de expansão, as taxas de recuperação ficaram entre 20% e 30%, abaixo dos 80% inicialmente esperados.
Embora cerca de US$ 5 bilhões em investimentos e financiamentos tenham sido direcionados ao projeto, a produção de ímãs acabados nos Estados Unidos ainda depende de avanços técnicos e industriais.
O desafio americano ajuda a dimensionar o que o Brasil precisa enfrentar. Extrair o minério é apenas o início de uma cadeia que exige laboratórios, instalações industriais, profissionais especializados, infraestrutura e capacidade de inovação.
Os Estados Unidos estabeleceram como meta eliminar a dependência de terras raras chinesas até janeiro de 2027. Entretanto, a distância entre a demanda e a produção doméstica permanece significativa. Segundo estimativas da consultoria Arthur D. Little, o consumo americano de ímãs de terras raras chegou a aproximadamente 48 mil toneladas em 2025, enquanto a produção nacional ficou em torno de 300 toneladas.
Mesmo com a expansão projetada da capacidade produtiva, a substituição das importações chinesas em tão pouco tempo representa um desafio considerável.
Para o Brasil, essa realidade reforça a importância de negociar investimentos que contribuam para desenvolver competências industriais próprias. O interesse das grandes potências pode acelerar projetos nacionais, mas não substitui a necessidade de uma estratégia brasileira de longo prazo.
A nova política nacional de minerais críticos
O país começou a estruturar uma resposta institucional a esse desafio. Em dezembro de 2025, a Comissão de Assuntos Econômicos do Senado aprovou o projeto de criação da Política Nacional de Minerais Críticos e Estratégicos, identificado como PL 4.443/2025.
A proposta prevê incentivos fiscais e creditícios, zonas de processamento mineral e mecanismos para estimular o beneficiamento e a industrialização dos recursos extraídos em território nacional. Entre as emendas apresentadas, uma estabelecia que pelo menos 80% do minério fosse processado e industrializado no Brasil.
Em setembro de 2026, segundo as informações reunidas para este artigo, a política foi sancionada, com previsão de até R$ 5 bilhões em créditos fiscais ao longo de cinco anos para projetos de beneficiamento e transformação mineral. A medida também cria o Conselho de Minerais Críticos e Estratégicos, responsável por formular diretrizes para o desenvolvimento da cadeia produtiva.
A iniciativa representa um passo importante para aproximar a exploração mineral da política industrial. Entretanto, sua eficácia dependerá da implementação das medidas, da continuidade dos investimentos e da capacidade de articular governo, empresas, universidades e centros de pesquisa.
Durante a tramitação da proposta, o senador Esperidião Amin, relator do projeto, defendeu uma política permanente de estímulo ao beneficiamento nacional das terras raras. A ideia responde a um problema histórico: o Brasil possui recursos naturais relevantes, mas frequentemente deixa que outros países desenvolvam as tecnologias e concentrem os ganhos industriais associados a eles.
Uma política consistente precisa ir além dos incentivos fiscais. Também deve estimular a pesquisa, a formação de profissionais, o desenvolvimento de equipamentos, a criação de fornecedores nacionais e a instalação de unidades industriais capazes de transformar os minerais em produtos de maior valor agregado.
Sem essa integração, existe o risco de que o país amplie a extração sem modificar sua posição na economia global.
O risco de perder uma oportunidade histórica
A disputa internacional abre uma janela de oportunidades para o Brasil, mas ela não permanecerá aberta indefinidamente. Países ocidentais estão acelerando investimentos para diversificar o fornecimento de minerais críticos e reduzir a dependência da China. Nesse contexto, a América Latina, liderada pelo Brasil, tem potencial para registrar uma expansão expressiva da produção de óxidos de terras raras nos próximos anos.
Projeções citadas neste levantamento indicam que a produção regional poderá crescer de 600 toneladas em 2025 para 7.500 toneladas em 2029, uma taxa média anual de expansão de aproximadamente 88%.
O crescimento previsto, porém, não garante que os países produtores também controlarão as etapas mais lucrativas do setor.
Em relatório recente, o Bank of America identificou uma contradição estratégica brasileira: apesar de concentrar uma parcela expressiva das reservas mundiais, o país continua praticamente ausente de segmentos importantes das cadeias globais de valor. O relatório aponta obstáculos como as dificuldades de financiamento, a fragmentação regulatória e a falta de integração entre mineração, separação química e fabricação industrial.
Esses problemas não serão resolvidos apenas com a abertura de novas minas. O país precisa criar condições para que os investimentos resultem em capacidade produtiva duradoura, conhecimento tecnológico e maior autonomia econômica.
Minaçu tornou-se um símbolo dessa encruzilhada. A cidade abriga uma operação que atraiu bilhões de dólares em capital e financiamento americanos, mas sua importância ultrapassa os limites do município e do próprio empreendimento. O caso evidencia o valor estratégico dos recursos brasileiros e, ao mesmo tempo, os riscos de uma economia que continua dependente de tecnologias desenvolvidas no exterior.
A pergunta fundamental é se o Brasil conseguirá transformar o interesse internacional em uma oportunidade de desenvolvimento nacional.
As terras raras são essenciais para setores que devem ganhar importância nas próximas décadas, da mobilidade elétrica à energia renovável, passando pela eletrônica avançada e pelos sistemas de defesa. Quem domina essa cadeia não controla apenas um recurso mineral, mas também parte da infraestrutura tecnológica e industrial do futuro.
O Brasil tem condições de ocupar uma posição mais relevante nesse cenário, desde que consiga combinar exploração responsável, investimento em pesquisa, processamento nacional e uma política industrial consistente.
O minério mudou. O desafio é transformar também o modelo de desenvolvimento, para que a riqueza extraída do território brasileiro gere mais tecnologia, empregos e valor dentro do próprio país. Caso contrário, o Brasil continuará fornecendo os recursos enquanto outras nações concentram os conhecimentos, os produtos acabados e os maiores benefícios econômicos dessa indústria.
